


¿Te acuerdas de esas listas de facturas vencidas y pendientes de pago que salían en papel continuo, con esas tiras de agujeros a cada lado? Algunos se esforzaban por separar las tiras porque quedaba más «limpio», otros no. Era una cuestión de estilo en el mundo empresarial de los años ochenta. Después, marcábamos con lápiz cada línea para llevar a cabo las acciones de reclamación.
La idea no es extenderme sobre los nostálgicos de esa época, tan reciente y, sin embargo, tan lejana desde el punto de vista tecnológico. Por aquel entonces se hablaba mucho de los agujeros: papel de impresora con agujeros, teléfonos fijos con marcadores de agujeros, fichadores con agujeros, etc.

El cobro se realizaba a veces por teléfono y, en gran medida, por correo postal y mediante visitas al cliente. Algunas empresas (y, en ocasiones, grandes nombres) contrataban a matones que se instalaban en el vestíbulo del cliente deudor y no se marchaban hasta tener el cheque en la mano.
El cheque, un medio de pago arcaico del que aún hoy se encuentran vestigios, como fósiles de prácticas obsoletas y en vías de extinción.
El envío de un duplicado de factura certificado como conforme tardaba una eternidad entre la impresión, el sello, la firma del jefe de contabilidad autorizado y el envío por correo con sellos de tres francos.
Pues sí, antes era mejor, más sencillo y sin duda más humano. ¡Pero qué rollo era! Imagínate trabajar hoy en día con esos métodos, con esa lentitud inevitable que hacía que en un mes hiciéramos menos de lo que hacemos hoy en una hora.
Lo reconozco, prefiero el mundo actual, la rapidez de un My DSO Manager que permite obtener en cuestión de segundos informes consolidados y en tiempo real de grupos repartidos por todo el mundo. Sentir el poder que aporta lo digital en la relación financiera con el cliente. Con unos pocos clics en una pantalla, toda la información y todos los indicadores extraen en un instante de los recursos de datos los elementos necesarios y útiles para la toma de decisiones. Realizar seguimientos masivos de forma inteligente, al tiempo que se personalizan los casos particulares, y optimizar la gestión del riesgo del cliente gracias a esta magnífica unión, cuando se hace bien, entre lo humano y lo digital.
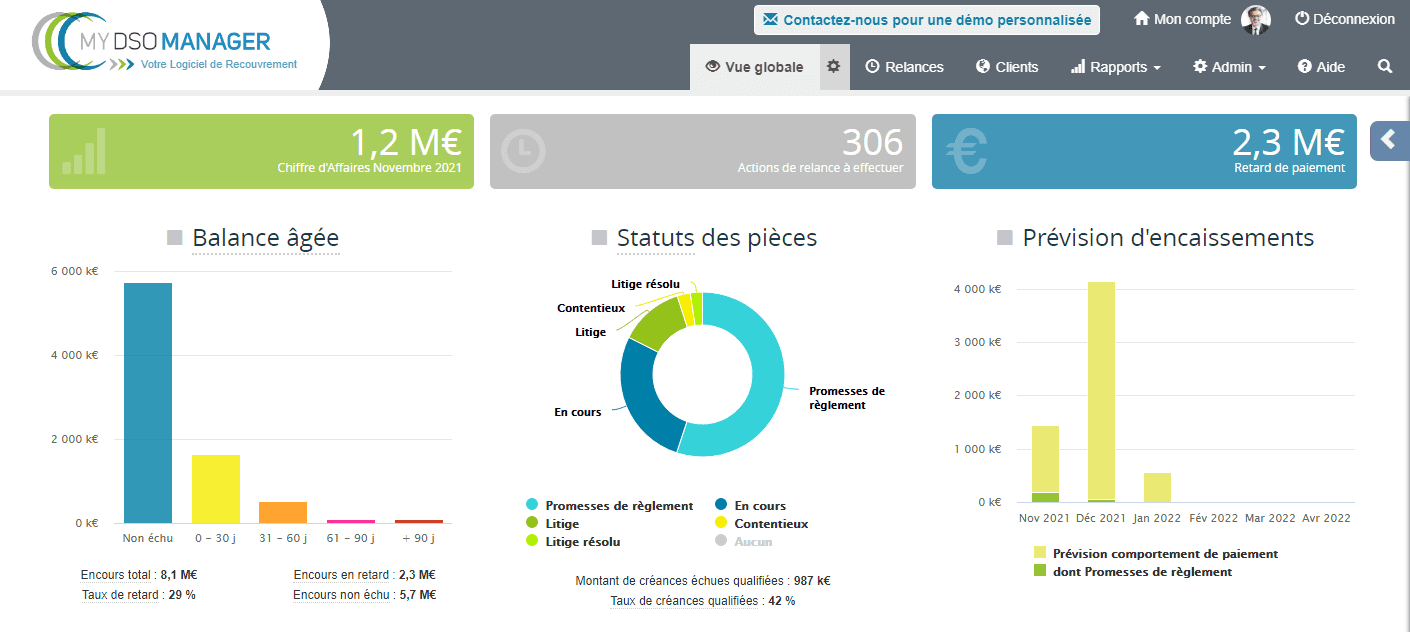
El intercambio instantáneo de grandes volúmenes de información de forma segura, la rapidez en la toma de decisiones… El poder de lo digital impulsa al ser humano a alcanzar un rendimiento mucho mayor. Más alto, más rápido, más fuerte, más lejos; la metáfora deportiva se aplica al gestor de crédito que se sube a la ola de lo digital, aprovecha su potencia con dominio y agilidad para hacerlo mejor, infinitamente mejor que en los años ochenta. Y además de todo eso, de la mejora exponencial del rendimiento y la eficiencia, ¡qué emoción!
Así pues, sí, la digitalización de la relación con el cliente es una realidad, una evolución contra la que es inútil luchar y que conlleva numerosas ventajas y muchos motivos para ilusionarse. Lo mismo ocurre con el aspecto financiero de esta relación: riesgo de crédito, cobro de deudas y rendimiento. La digitalización, que supone un gran reto, es una oportunidad para contribuir a la transformación drástica, a la revolución digital en curso, de las profesiones relacionadas con la gestión crediticia y de la economía en general. Nos invita a un dinamismo hasta ahora desconocido, a dominar retos que son tanto más importantes cuanto más escaso es el tiempo disponible para gestionarlos. Lejos de deshumanizar la relación con el cliente, la libera del papeleo y la burocracia para conservar solo su esencia misma: el arte de la comunicación y la negociación colaborativa.
Autor: Bertrand Mazuir, director de My DSO Manager