


El BFR es un indicador de gestión que se utiliza a nivel interno y que, además, ofrece a terceros información sobre los resultados de la gestión de la empresa.
¿Qué es el BFR? – Necesidad de capital circulante
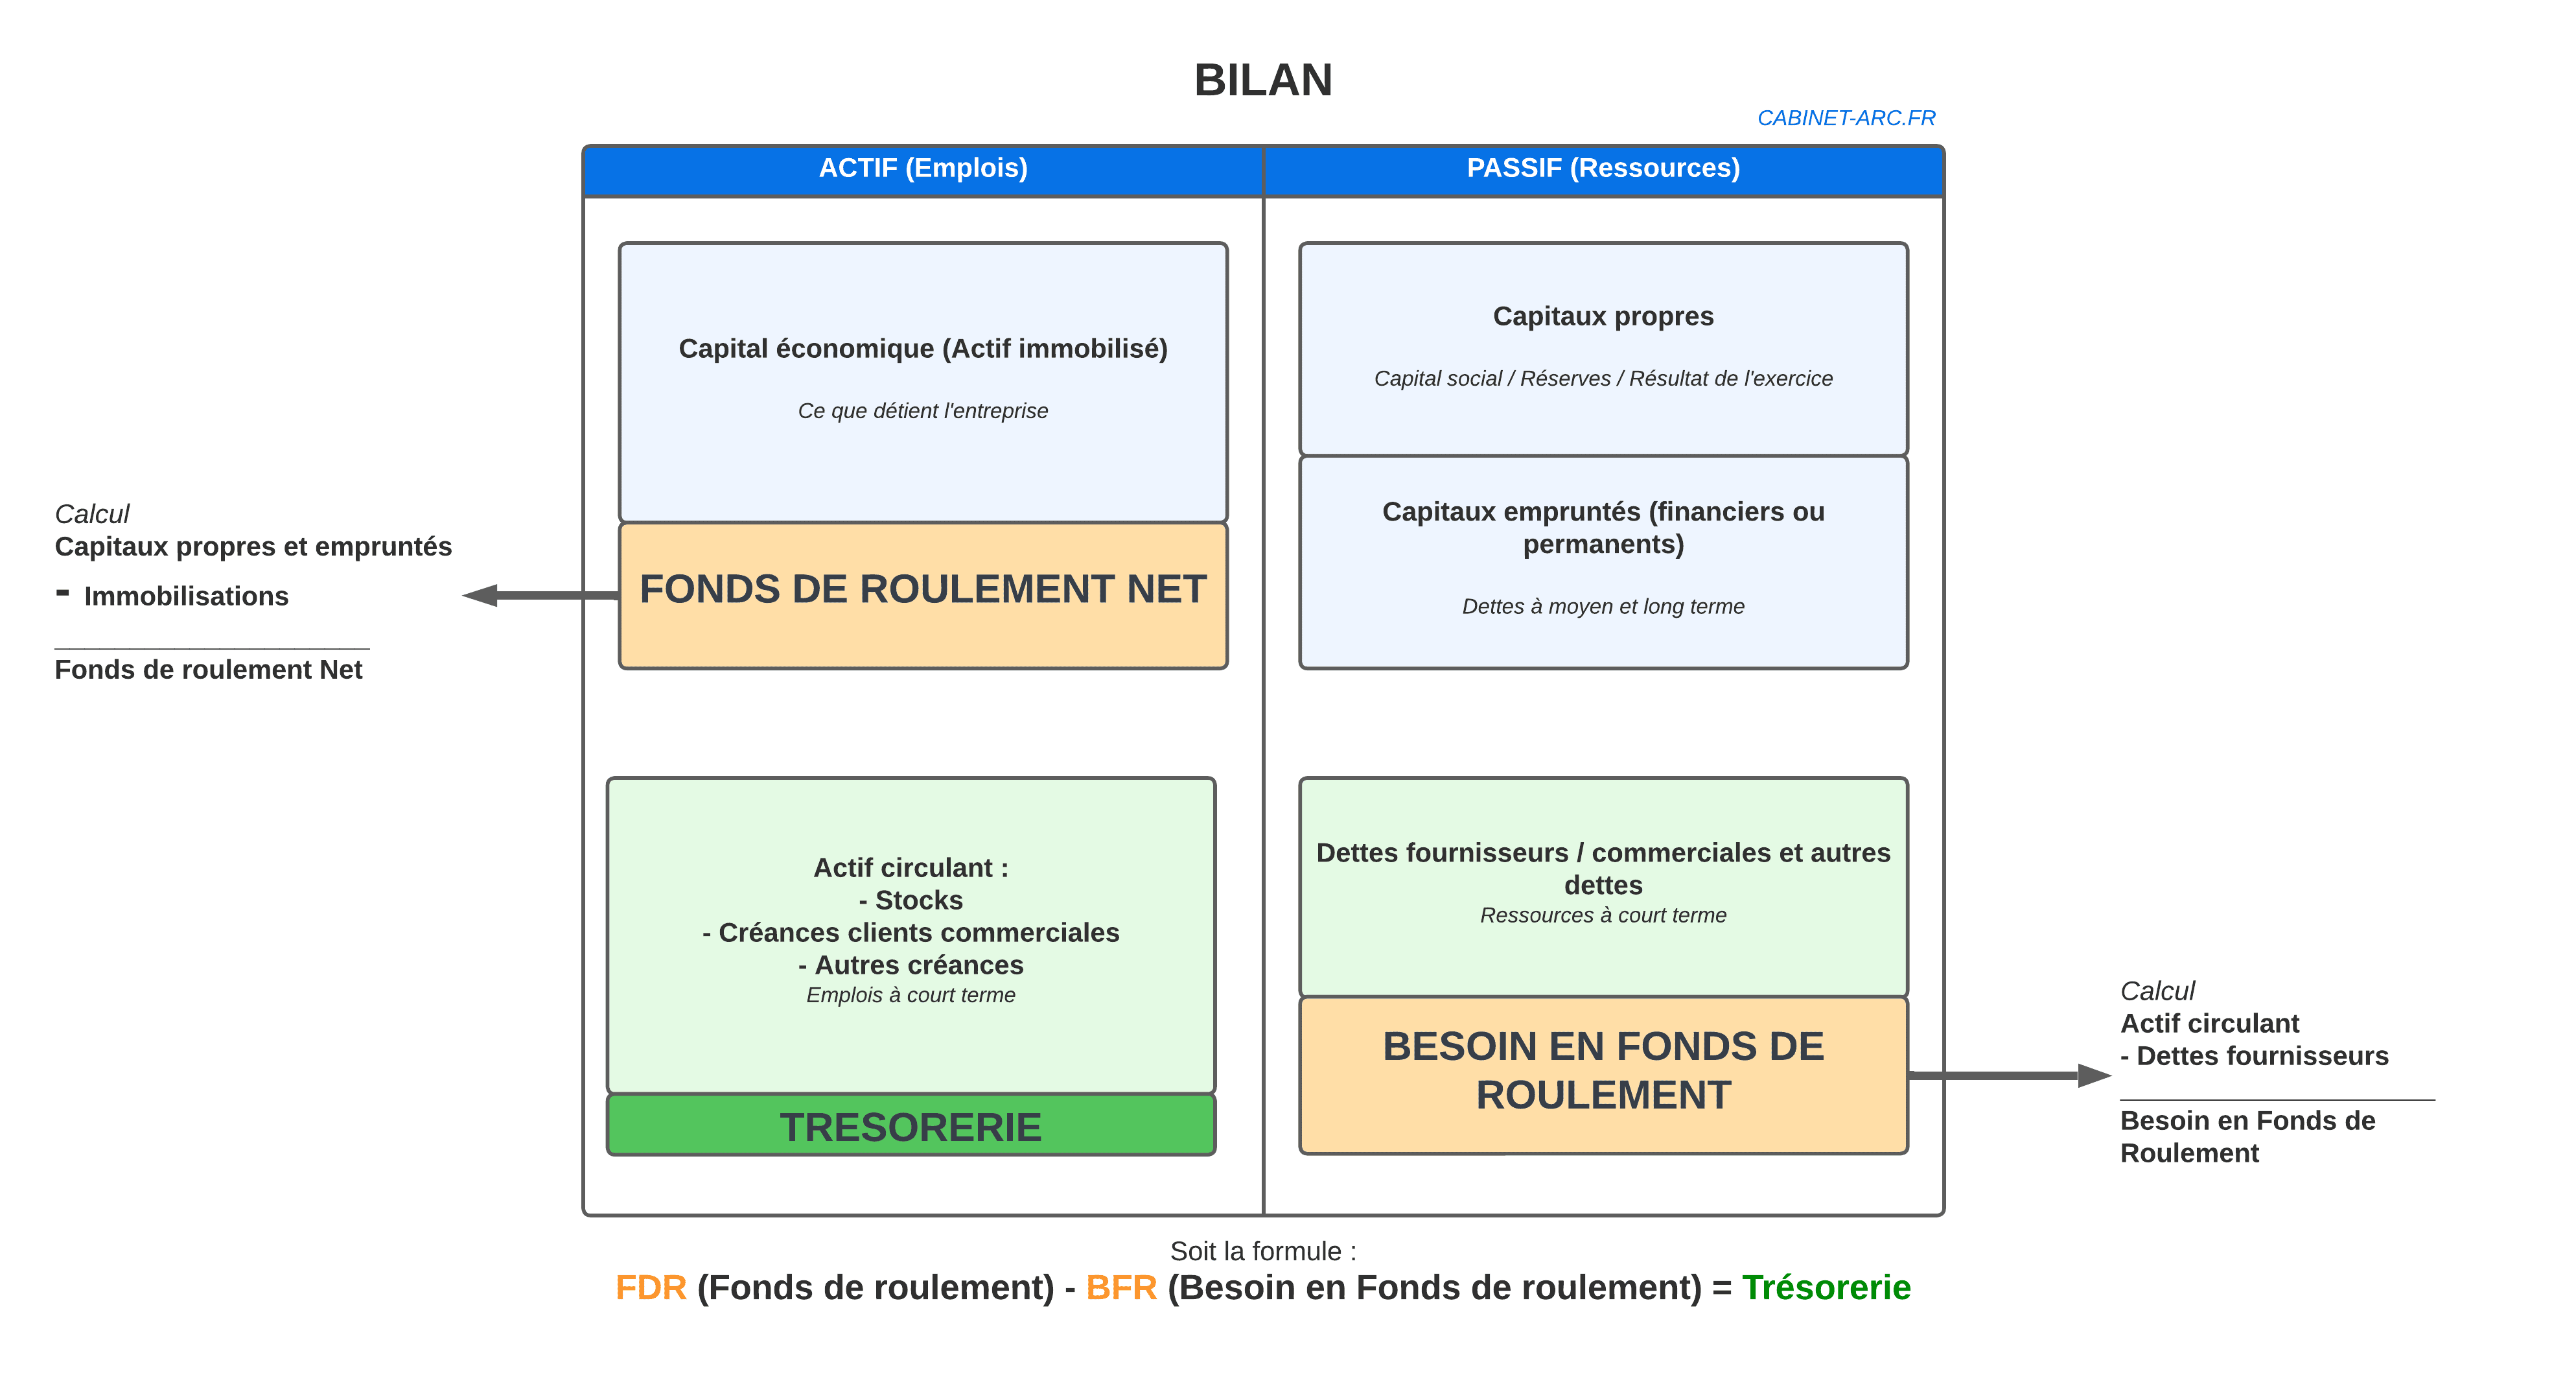
El BFR es un indicador de gestión que refleja la autonomía financiera de la empresa. El BFR solo puede evaluarse en relación con el FDR —fondo de maniobra —, que es un indicador de estructura cuyo nivel indica el excedente de capital estable con respecto a los usos duraderos. El FDR (neto global) es la expresión de la voluntad de los directivos de mantener suficiente capital en su empresa para financiar su funcionamiento con una tesorería de volumen suficiente, sin que resulte excesiva. En este indicador se aprecian claramente las diferencias estructurales que existen entre los sectores de actividad y aquellas que se derivan de las estructuras de capital.
En la misma línea, también se podría decir que el BFR es la expresión financiera de la capacidad de los directivos para gestionar su empresa, generar liquidez y anticipar el futuro de su estructura. La diferencia entre el FDR y el BFR es la tesorería de la empresa (es el resultado de la siguiente operación: FDR – BFR = Tesorería).
¿Cómo se calcula el BFR?
El BFR se compone de: el BFR operativo (BFRE) y el BFR no operativo (BFRHE).
El BFRE se calcula realizando la siguiente operación en el balance de la empresa: la partida de clientes (IVA incluido) + las EXISTENCIAS – la partida de proveedores (IVA incluido) = BFRE. Este cálculo puede expresarse en euros, como porcentaje de la cifra de negocios o, lo que resulta muy representativo, en días de cifra de negocios.
El BFRHE se calcula realizando la siguiente operación en el balance de la empresa: otras cuentas por cobrar – deudas fiscales y sociales – otras deudas = BFRHE. En la práctica, se calcula el BFR global realizando la siguiente operación en el balance de la empresa: activo circulante – deudas a corto plazo = BFR.
Para evaluar la forma en que la empresa gestiona su capital circulante, se pueden calcular las variaciones de este (de un año a otro o en períodos regulares) mediante el cálculo de los flujos de caja y su variación, lo que ilustra la estrategia financiera de la empresa. Los flujos indican el origen de los recursos de tesorería y el destino de su utilización. De este modo, se observará que la actividad de la empresa puede generar más o menos efectivo y que el uso de este sirve a la estrategia de desarrollo, se destina a la reducción del endeudamiento o bien responde a las exigencias de los accionistas.
Para realizar un seguimiento de la evolución del capital circulante, se utilizan los siguientes indicadores de rotación: para los clientes, el DSO; para los proveedores, el DPO; y para las existencias, el DIO.
¿Por qué es importante el capital circulante?
Lo es por dos razones fundamentales: la imagen de la empresa, ya que es un reflejo de su realidad financiera y de sus resultados, tanto los ya obtenidos como los potenciales. A los observadores externos —como, por ejemplo, los proveedores— les encanta.
También es muy importante por una segunda razón, que es interna a la empresa: el capital circulante es una herramienta de gestión y administración.
El capital circulante es importante para los observadores, ya que es un indicador que refleja la calidad de la gestión de la empresa. De hecho, al comparar su evolución a lo largo del tiempo y su nivel con el de otras empresas del mismo sector de actividad, se puede deducir, por ejemplo, si la gestión de la cartera de clientes es eficaz o no, si se paga puntualmente a los proveedores o no, o incluso si el nivel de existencias es razonable o no. La evolución del BFR de la empresa es un indicador de la evolución de su tesorería, salvo que se solicite a los accionistas que realicen aportaciones de capital, que renuncien al reparto de dividendos o que se solicite a los bancos que movilicen sus líneas de tesorería (descubiertos, líneas de descuento, etc.).
De este modo, todos los observadores externos a la empresa podrán evaluar la eficacia de su gestión y su capacidad para generar liquidez,un criterio esencial para muchos inversores financieros y fondos de pensiones.
Será una nueva oportunidad para demostrar que la empresa cuenta internamente con esa capacidad para generar su independencia financiera, que estará en condiciones de llevar a cabo operaciones de crecimiento externo con autofinanciación o que podrá satisfacer las demandas de reparto de dividendos de los accionistas…
Pero el BFR también es importante a nivel interno en la gestión de la empresa para hacer un seguimiento del rendimiento y fijarse objetivos de mejora. Permite explicar la situación de tesorería de la empresa —sin la cual sería imposible su supervivencia— y corregir posibles desviaciones.
Más allá de ser una herramienta de gestión, el capital circulante es también una herramienta de dirección para motivar a los equipos e incluso para unir a todos los empleados de la empresa en torno a un objetivo común: ¡el efectivo!
Por último, el nivel del BFR en relación con el FDR muestra que, por ejemplo, la empresa infrautiliza el efectivo del que dispone de forma estructural o, por el contrario, adolece de una falta estructural de capital permanente y de fondos propios. Se trata de una información importante tanto para los observadores externos como para los gestores internos de la empresa.
En la gestión de su capital circulante, la empresa deberá velar por el cumplimiento de la legislación sobre plazos de pago, tanto en Francia como en Europa y a nivel internacional. Asimismo, deberá respetar las normas IAS/NIIF aplicables , así como el valor razonable a la hora de valorar los activos circulantes y las deudas a corto plazo. De ello depende su imagen ante terceros, su ética y la credibilidad de su comunicación financiera.