


Der BFR ist ein intern verwendeter Managementindikator und dient zugleich als Information für Dritte über die Managementleistung des Unternehmens.
Was ist der BFR? – Betriebskapitalbedarf
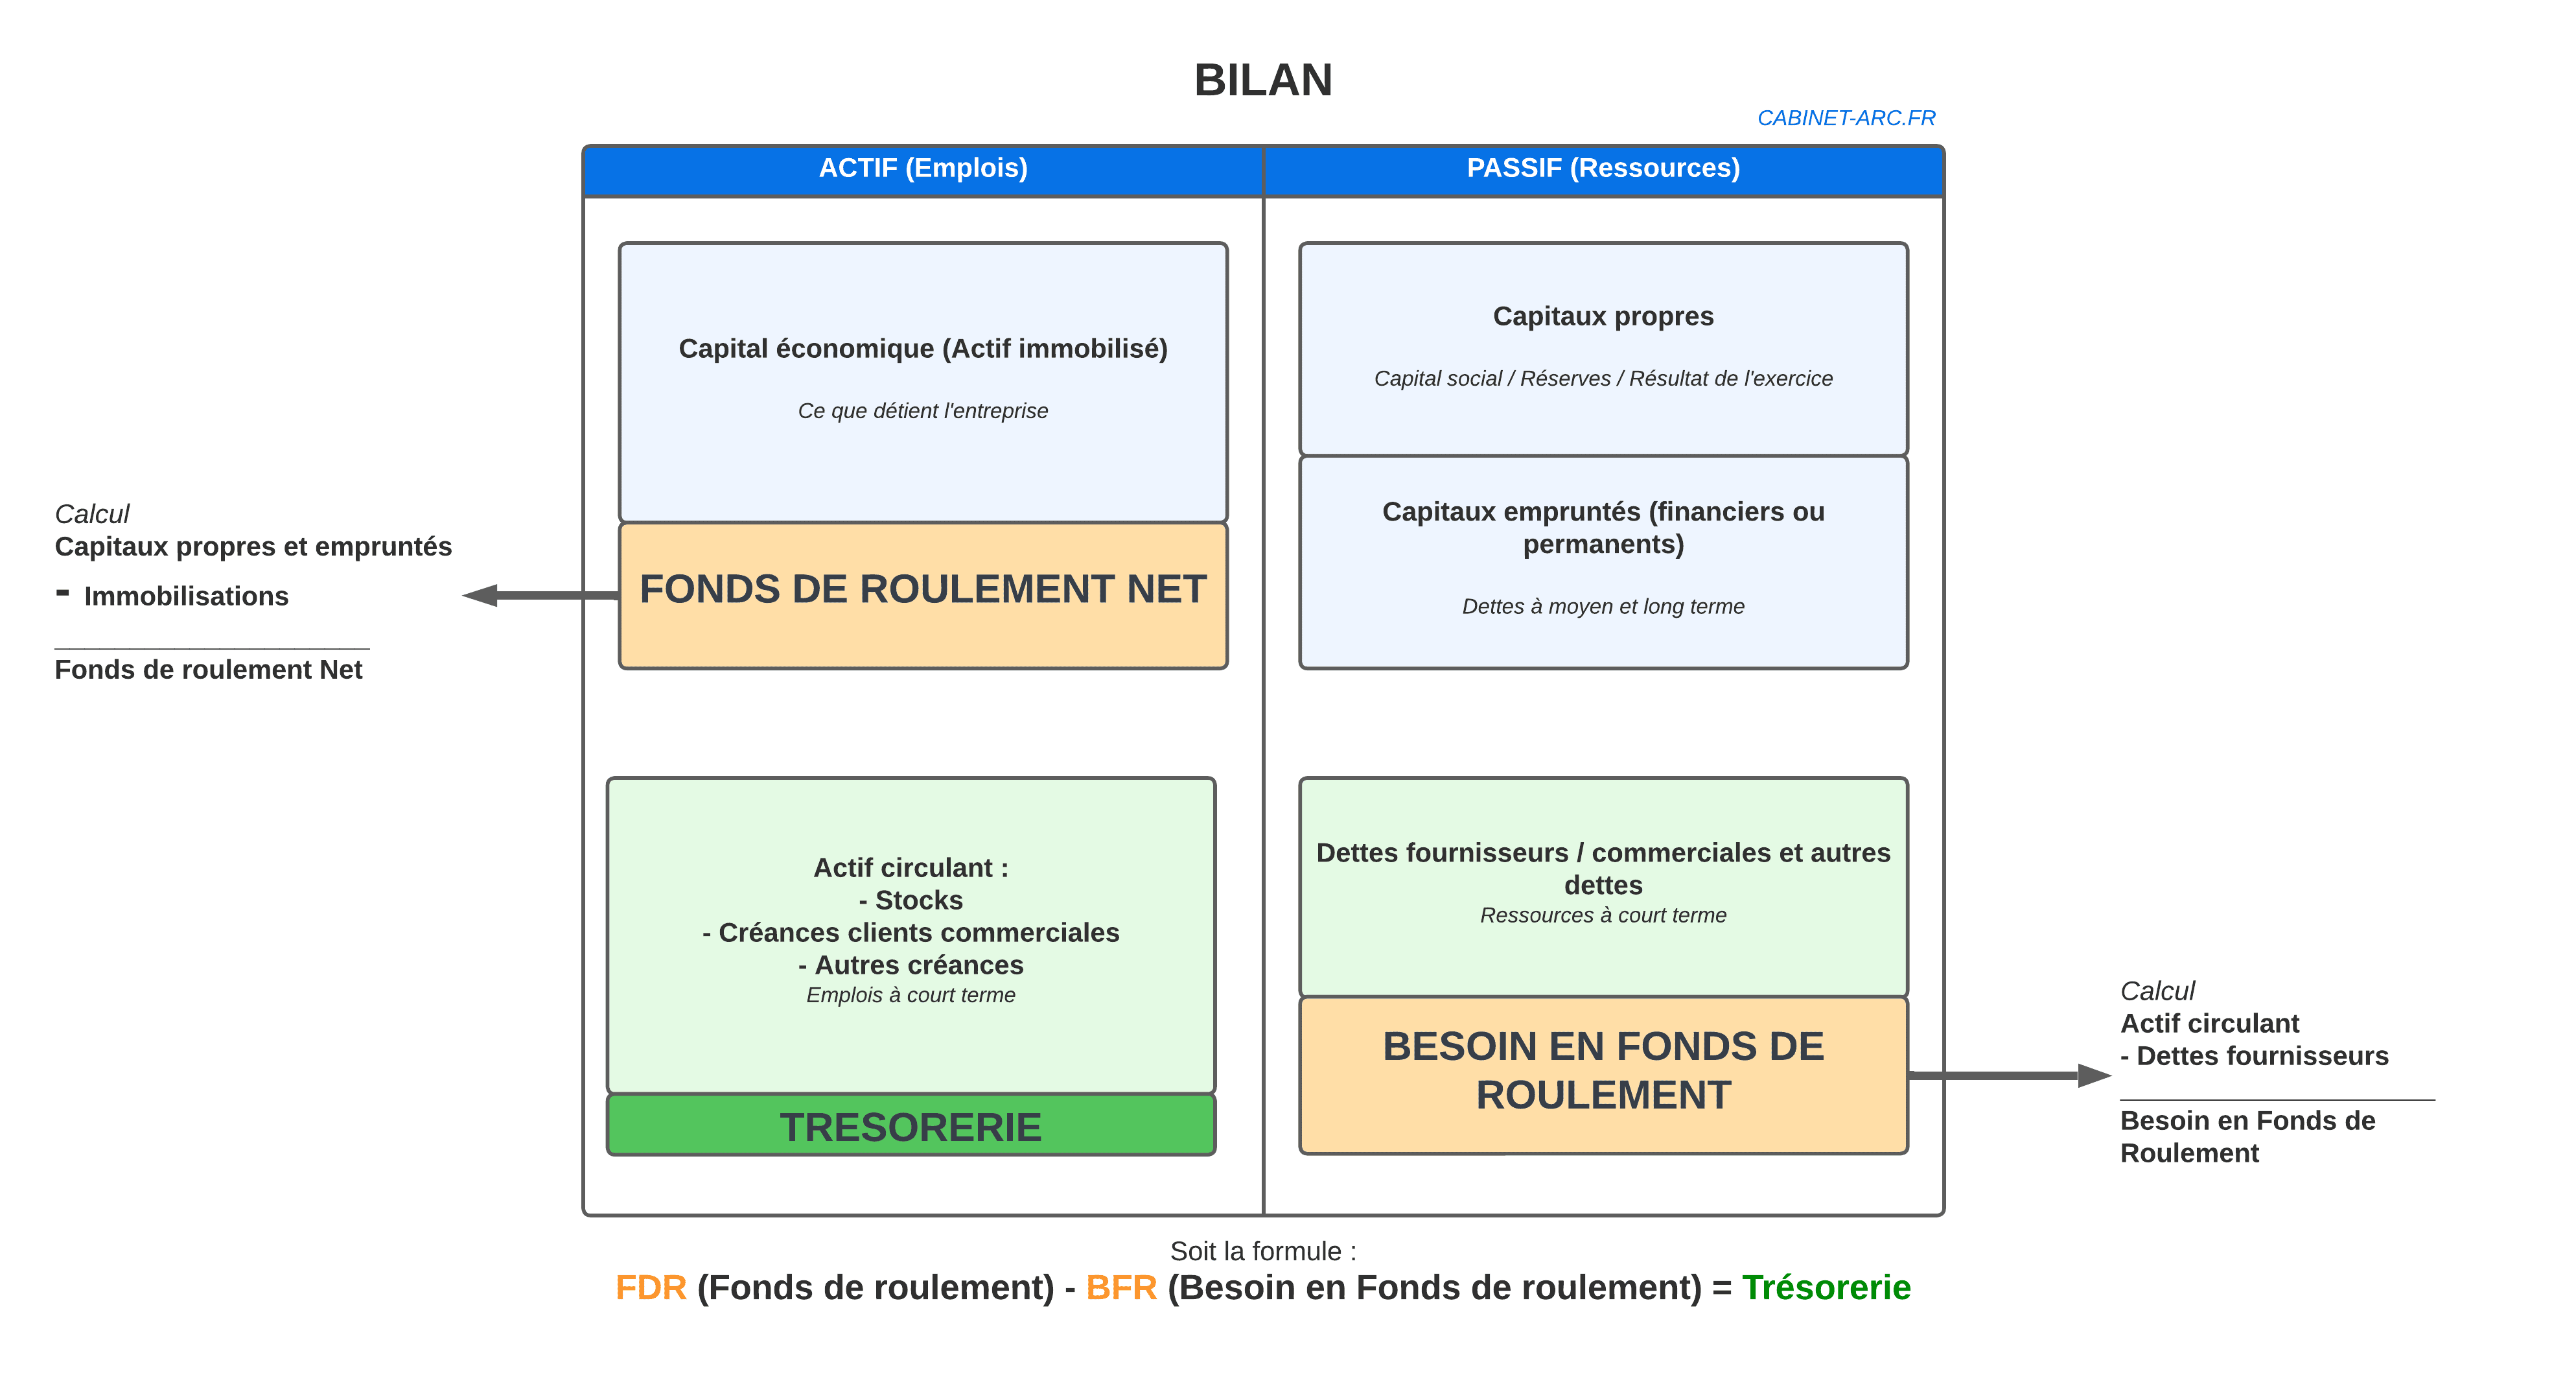
Der Betriebskapitalbedarf (BFR) ist ein Managementindikator, der die finanzielle Unabhängigkeit des Unternehmens widerspiegelt. Der BFR lässt sich nur im Verhältnis zum Umlaufvermögen ( FDR) beurteilen – einem Strukturindikator, dessen Höhe den Überschuss an stabilem Kapital im Verhältnis zu den dauerhaften Verwendungen angibt. Das Betriebskapital (Gesamtnetto) spiegelt den Willen der Unternehmensleitung wider, ausreichend Kapital im Unternehmen zu belassen, um den Betrieb mit einem ausreichenden, aber nicht übermäßigen Liquiditätsbestand zu finanzieren. An diesem Indikator lassen sich die strukturellen Unterschiede zwischen den verschiedenen Wirtschaftszweigen sowie diejenigen, die sich aus den Kapitalstrukturen ergeben, deutlich erkennen!
In diesem Zusammenhang könnte man auch sagen, dass der Betriebskapitalbedarf (BFR) der finanzielle Ausdruck der Fähigkeit der Führungskräfte ist, ihr Unternehmen zu führen, Liquidität zu generieren und die Zukunft ihres Unternehmens zu antizipieren. Der Unterschied zwischen dem Gesamtkapital (FDR) und dem Betriebskapitalbedarf (BFR) entspricht der Liquidität des Unternehmens (dies ergibt sich aus der folgenden Berechnung: FDR – BFR = Liquidität).
Wie berechnet sich der Betriebskapitalbedarf?
Der Betriebskapitalbedarf setzt sich zusammen aus: dem operativen Betriebskapitalbedarf (BFRE) und dem nicht operativen Betriebskapitalbedarf (BFRHE).
Der BFRE wird berechnet, indem in der Unternehmensbilanz folgende Rechnung durchgeführt wird: Forderungen aus Lieferungen und Leistungen inkl. MwSt. + Vorräte – Verbindlichkeiten aus Lieferungen und Leistungen inkl. MwSt. = BFRE. Diese Berechnung kann in Euro, als Prozentsatz des Umsatzes oder – was sehr aussagekräftig ist – in Umsatztagen ausgedrückt werden.
Der BFRHE berechnet sich anhand folgender Formel in der Bilanz des Unternehmens: Sonstige Forderungen – Steuer- und Sozialabgabenverbindlichkeiten – Sonstige Verbindlichkeiten = BFRHE. In der Praxis berechnet man den Gesamt-BFR anhand folgender Formel in der Bilanz des Unternehmens: Umlaufvermögen – kurzfristige Verbindlichkeiten = BFR.
Um zu beurteilen, wie das Unternehmen sein Betriebskapital verwaltet, lassen sich die Schwankungen des Betriebskapitals (im Jahresvergleich oder in regelmäßigen Abständen) anhand der Cashflows und ihrer Veränderungen berechnen, was Aufschluss über die Finanzstrategie des Unternehmens gibt. Die Cashflows geben Aufschluss über die Herkunft der liquiden Mittel und deren Verwendung. So lässt sich feststellen, dass die Geschäftstätigkeit des Unternehmens mehr oder weniger Liquidität generieren kann und dass die Verwendung dieser Liquidität der Entwicklungsstrategie dient, zum Abbau der Verschuldung eingesetzt wird oder den Anforderungen der Aktionäre entspricht.
Um die Entwicklung des Betriebskapitalbedarfs zu verfolgen, werden folgende Umschlagskennzahlen herangezogen: für Kunden ist dies die DSO, für Lieferanten die DPO und für Lagerbestände die DIO.
Warum ist der Betriebskapitalbedarf wichtig?
Dafür gibt es zwei wesentliche Gründe: das Image des Unternehmens, da es ein Abbild seiner finanziellen Lage sowie seiner erzielten und potenziellen Leistungen ist. Externe Beobachter – darunter beispielsweise Lieferanten – legen großen Wert darauf.
Es ist auch aus einem zweiten, unternehmensinternen Grund sehr wichtig: Der Betriebskapitalbedarf ist ein Instrument der Unternehmensführung und des Managements.
Der Betriebskapitalbedarf ist für Beobachter von Bedeutung, da er ein Indikator für die Qualität der Unternehmensführung ist. Durch den Vergleich seiner Entwicklung im Zeitverlauf und seines Niveaus mit dem anderer Unternehmen derselben Branche lässt sich nämlich erkennen, ob beispielsweise das Forderungsmanagement effizient ist oder nicht, ob Lieferanten pünktlich bezahlt werden oder nicht oder ob die Lagerbestände angemessen sind oder nicht. Die Entwicklung des Betriebskapitalbedarfs des Unternehmens lässt die Entwicklung seines Liquiditätsbestands vorausahnen, es sei denn, die Aktionäre werden gebeten, Eigenkapital einzubringen oder auf die Ausschüttung ihrer Dividenden zu verzichten, oder die Banken werden gebeten, ihre Liquiditätslinien – Überziehungskredite, Diskontlinien usw. – bereitzustellen.
Alle Beobachter außerhalb des Unternehmens können so die Effizienz der Unternehmensführung sowie dessen Fähigkeit, Cashflow zu generieren, beurteilen – ein wesentliches Kriterium für viele Finanzinvestoren und Pensionsfonds.
Dies wird erneut eine Gelegenheit sein, zu zeigen, dass das Unternehmen intern über die Fähigkeit verfügt, seine finanzielle Unabhängigkeit zu sichern, dass es in der Lage ist, externes Wachstum aus eigenen Mitteln zu finanzieren, oder dass es den Ausschüttungswünschen der Aktionäre nachkommen kann…
Der Betriebskapitalbedarf ist aber auch intern für die Unternehmensführung von Bedeutung, um die Leistung zu überwachen und Fortschrittsziele festzulegen. Er ermöglicht es, die Liquiditätslage des Unternehmens zu verdeutlichen – ohne die ein Fortbestand unmöglich ist – und eventuelle Fehlentwicklungen zu korrigieren.
Der Betriebskapitalbedarf ist nicht nur ein Instrument der Unternehmensführung, sondern auch ein Managementinstrument, um Teams zu motivieren und sogar alle Mitarbeiter des Unternehmens für ein gemeinsames Ziel zu gewinnen: die Liquidität!
Schließlich zeigt das Verhältnis von BFR zu FDR, dass das Unternehmen beispielsweise seine strukturell verfügbaren Barmittel nicht ausreichend nutzt oder umgekehrt strukturell einen Mangel an dauerhaftem Kapital und Eigenkapital aufweist. Dies ist sowohl für externe Beobachter als auch für die Führungskräfte innerhalb des Unternehmens eine wichtige Information.
Bei der Steuerung seines Betriebskapitalbedarfs muss das Unternehmen darauf achten, dass die gesetzlichen Vorschriften zu Zahlungsfristen in Frankreich, Europa und weltweit eingehalten werden. Zudem muss es die geltenden IAS/IFRS-Standards einhalten und bei der Bewertung des Umlaufvermögens und der kurzfristigen Verbindlichkeiten den beizulegenden Zeitwert zugrunde legen. Davon hängen sein Image gegenüber Dritten, seine Unternehmensethik und die Glaubwürdigkeit seiner Finanzkommunikation ab.